Une entreprise de services peut remplir son agenda sans atteindre le revenu espéré. À l’inverse, un portefeuille plus restreint peut financer une activité solide lorsque les prestations sont correctement valorisées, les achats récurrents anticipés et le temps de production maîtrisé. Déterminer le nombre de clients nécessaire pour atteindre son objectif annuel demande donc davantage qu’une simple division : le calcul doit relier les ventes, les charges, la fidélisation et la capacité réelle à tenir ses engagements.
Prenons le cas de Camille, qui dirige un studio de communication et vise 120 000 € de chiffre d’affaires annuel hors taxes. Selon le montant moyen facturé, les commandes complémentaires et les contrats conservés, elle pourrait avoir besoin de trente, quarante ou davantage de donneurs d’ordre. Ces écarts changent tout : le budget commercial, l’organisation des semaines et les besoins de renfort. Son exemple permet de construire une méthode applicable au conseil, à la formation, aux services numériques ou aux prestations créatives, en distinguant ce qui relève d’une ambition commerciale de ce que l’entreprise peut réellement produire et encaisser.
Définir un objectif annuel cohérent avec les charges et la rentabilité
Distinguer chiffre d’affaires, résultat et rémunération personnelle

Avant de compter les acheteurs à convaincre, Camille doit préciser ce que représentent les 120 000 € visés. S’agit-il du montant facturé hors taxes, des encaissements attendus ou d’une somme qu’elle souhaite personnellement percevoir ? Ces trois indicateurs répondent à des questions différentes et ne se remplacent pas.
Le chiffre d’affaires correspond aux ventes réalisées selon les règles comptables applicables. Le résultat dépend ensuite des dépenses nécessaires à l’activité, tandis que la rémunération disponible dépend notamment du statut juridique, des cotisations, de la fiscalité et des sommes conservées dans la structure.

Une confusion à ce stade fausse toute la démarche. Si Camille souhaite disposer de 60 000 € pour se rémunérer, supporter les prélèvements correspondants et conserver une réserve, elle ne peut pas simplement rechercher 60 000 € de commandes : une partie de ses recettes servira à financer le fonctionnement du studio.
Calculer le niveau de ventes nécessaire à l’équilibre économique
Pour poser une première hypothèse, elle distingue 36 000 € de charges fixes annuelles et des coûts variables représentant 20 % des ventes. Les premières comprennent ici les dépenses indépendantes du volume produit ; les seconds regroupent notamment certains achats et renforts directement liés aux missions.
Dans ce modèle simplifié, chaque euro vendu laisse 0,80 € après dépenses variables. Pour financer les frais fixes et dégager un surplus de 60 000 €, le calcul devient : (36 000 + 60 000) ÷ 0,80 = 120 000 €.
Ce surplus n’est pas automatiquement un revenu personnel net. Il constitue une enveloppe économique dont le traitement dépend des postes déjà comptabilisés, du mode de rémunération et des prélèvements restant à supporter ; ces éléments doivent être validés avec le professionnel chargé des comptes.
Le seuil couvrant uniquement les frais fixes ressort, lui, à 36 000 ÷ 0,80 = 45 000 €. Entre ce seuil de rentabilité et la cible de 120 000 €, la différence finance les ambitions de la dirigeante, les investissements et la sécurité financière recherchée.
Recenser les dépenses oubliées avant de fixer la cible
Les petites dépenses dispersées méritent une attention particulière. Un abonnement logiciel, une assurance ou des déplacements paraissent modestes isolément, mais leur addition peut modifier sensiblement le volume de prestations à vendre sur douze mois.
- Les frais permanents : local, logiciels, assurance, comptabilité et télécommunications.
- Les dépenses liées aux missions : sous-traitance, achats spécifiques et déplacements non refacturés.
- Les moyens commerciaux : publicité, événements professionnels, outils de suivi et commissions.
- Les besoins de sécurité : renouvellement du matériel, formation et réserve de trésorerie.
Cette classification doit rester cohérente : une dépense ne doit pas être comptée à la fois dans les charges fixes et dans le pourcentage variable. De même, une réserve de trésorerie représente un besoin de financement, pas nécessairement une charge comptable.
Camille prépare enfin trois hypothèses : une activité ralentie, une trajectoire centrale et une demande soutenue. Elle peut ainsi vérifier quelles dépenses resteraient supportables si une mission importante était reportée, sans confondre son ambition avec une certitude de vente.
La bonne cible commerciale part des besoins économiques réels ; elle devient exploitable lorsque chaque euro attendu possède une fonction précise. Reste à déterminer combien chaque acheteur peut raisonnablement apporter.
Calculer le revenu annuel moyen par client pour obtenir un volume réaliste
Mesurer la valeur annuelle plutôt que le montant d’une facture
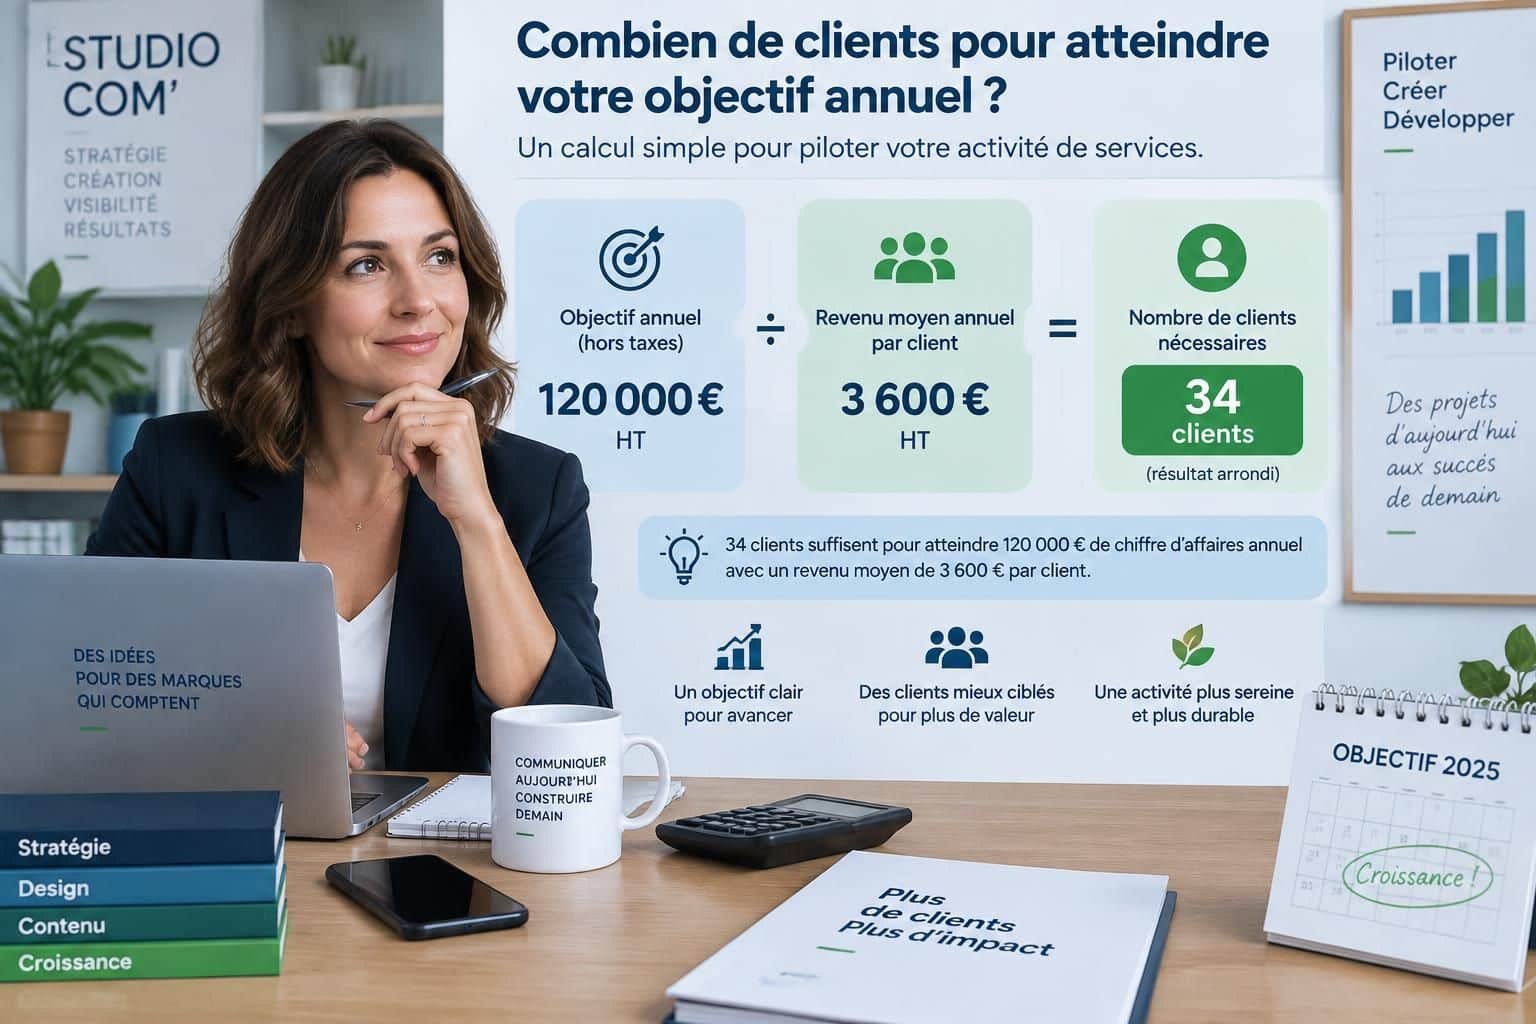
La formule de départ est simple : nombre de clients = objectif de chiffre d’affaires ÷ revenu annuel moyen par client. Le résultat doit être arrondi à l’entier supérieur, puisqu’une fraction de contrat ne constitue pas une vente garantie.
La difficulté réside surtout dans le dénominateur. Une facture de 1 500 € ne signifie pas qu’un acheteur rapporte seulement cette somme sur l’exercice : il peut commander plusieurs interventions, prolonger un accompagnement ou acheter une prestation complémentaire.
Pour établir son calcul de clientèle, Camille reprend les ventes des douze derniers mois et les regroupe par donneur d’ordre. Elle divise ensuite le montant total correspondant par le nombre d’organisations distinctes servies, en évitant de compter deux fois une même société ayant commandé plusieurs missions.
Cette moyenne historique constitue un point de départ, non une promesse. Si une commande exceptionnelle représente une part importante des recettes passées, elle doit être isolée pour ne pas gonfler artificiellement les perspectives ordinaires.
Intégrer les commandes complémentaires avec prudence
Dans le studio, une mission initiale est vendue 3 000 € HT. Les données disponibles montrent que 40 % des acheteurs commandent ensuite, pendant le même exercice, un complément facturé 1 500 €.
La valeur annuelle moyenne attendue devient donc 3 000 + (40 % × 1 500) = 3 600 € HT. Il ne faut pas comprendre que chaque entreprise dépensera exactement ce montant : certaines resteront à 3 000 €, d’autres atteindront 4 500 €.
Avec cette hypothèse, le besoin théorique s’élève à 120 000 ÷ 3 600 = 33,33, soit 34 comptes actifs. Leur contribution attendue représente 122 400 €, un montant légèrement supérieur à la cible du fait de l’arrondi.
Cette petite différence ne constitue toutefois pas une véritable réserve de sécurité. Deux prestations complémentaires non vendues suffiraient à absorber 3 000 €, ce qui rappelle l’importance de distinguer une espérance statistique d’un carnet de commandes signé.
Comparer plusieurs niveaux de tarif des services
Le tableau suivant montre l’effet de différentes valeurs annuelles moyennes. Pour rendre la comparaison lisible, il conserve provisoirement une charge de production identique de 28 heures par compte, hypothèse qu’il faudra vérifier pour chaque offre.
| Valeur annuelle moyenne HT | Comptes nécessaires | Ventes attendues HT | Production estimée |
|---|---|---|---|
| 3 000 € | 40 | 120 000 € | 1 120 heures |
| 3 600 € | 34 | 122 400 € | 952 heures |
| 4 000 € | 30 | 120 000 € | 840 heures |
Augmenter le tarif des services peut réduire le portefeuille nécessaire, mais seulement si la proposition reste convaincante pour le marché visé. Un forfait mieux cadré, un livrable plus utile ou un accompagnement spécialisé peuvent justifier une valorisation supérieure sans multiplier les heures travaillées.
À l’inverse, ajouter systématiquement des tâches pour défendre un prix plus élevé risque d’annuler le bénéfice recherché. Camille doit donc observer la marge et le temps consommé, pas uniquement le montant inscrit sur le devis.
Elle sépare également ses segments : une petite entreprise achetant une intervention ponctuelle ne présente pas le même potentiel qu’un service marketing externalisant plusieurs projets. Une moyenne globale reste pratique, mais des hypothèses par catégorie rendent les décisions commerciales plus précises.
Le bon volume dépend de la valeur réellement produite par chaque relation commerciale, et non du seul prix affiché dans un catalogue.
Intégrer la fidélisation et le calendrier dans le revenu prévisionnel
Séparer les contrats conservés des nouvelles signatures
Les 34 comptes calculés représentent le portefeuille actif nécessaire sur l’exercice, pas obligatoirement 34 nouvelles entreprises à convaincre. Cette distinction change fortement l’effort commercial : une partie de l’activité peut provenir de relations déjà établies.
Au début de sa préparation budgétaire, Camille identifie quinze donneurs d’ordre susceptibles de renouveler leurs commandes. Avec une hypothèse de conservation de 80 %, elle retient douze relations maintenues, sous réserve que leur contribution moyenne reste comparable à celle du portefeuille étudié.
Ces douze comptes représenteraient 12 × 3 600 = 43 200 €. L’écart avec la cible de 120 000 € s’élève à 76 800 €, soit 21,33 nouvelles relations à 3 600 € en moyenne : elle doit donc en prévoir 22.
Le raisonnement retrouve ainsi 34 comptes actifs au total et 122 400 € de ventes attendues. Il permet surtout de donner une mission claire au développement commercial : obtenir vingt-deux signatures supplémentaires, plutôt que repartir artificiellement de zéro.
Attention néanmoins aux hypothèses cumulées. Le taux de conservation, le montant moyen et la fréquence de réachat doivent reposer sur des observations compatibles ; appliquer une moyenne de nouveaux acheteurs à des contrats historiques plus petits créerait une prévision trompeuse.
Proratiser les abonnements et les missions démarrant en cours d’année
Le calendrier constitue une autre source fréquente d’erreur. Un abonnement de 500 € HT par mois représente 6 000 € sur douze mois complets, mais seulement 3 000 € lorsqu’il démarre au début de juillet et court jusqu’à décembre.
Attribuer immédiatement une année entière de recettes à chaque signature surestime donc le revenu prévisionnel de l’exercice. Pour un modèle récurrent, Camille doit raisonner par mois de démarrage, durée contractuelle et échéance de renouvellement.
Une méthode pratique consiste à regrouper les nouveaux contrats selon leur mois d’entrée. Chaque groupe contribue uniquement pendant les périodes effectivement couvertes, puis les montants sont additionnés pour établir la trajectoire mensuelle.
Cette approche éclaire également les prestations ponctuelles. Une mission signée en novembre mais exécutée l’année suivante ne doit pas être traitée comme un revenu intégral de novembre sans examiner les règles de reconnaissance applicables et les conditions réelles de réalisation.
Organiser le renouvellement sans présumer du réachat
La fidélisation se prépare avant la dernière facture. Un bilan de mission, des résultats documentés et une discussion sur les prochains besoins donnent au commanditaire des raisons concrètes de poursuivre, contrairement à une relance générique envoyée plusieurs mois plus tard.
Camille peut, par exemple, programmer un point trente jours après la livraison d’un projet. Si le support créé fonctionne bien mais reste peu diffusé, une intervention complémentaire peut répondre à un besoin réel ; si aucun besoin n’existe, elle n’inscrit pas une vente hypothétique comme acquise.
Elle surveille aussi la concentration du portefeuille. Lorsque deux grandes entreprises représentent une part importante des recettes, leur départ simultané ne ressemble pas à la perte de deux petits contrats : la mesure du risque doit porter sur les montants autant que sur les effectifs.
Enfin, les échéances de règlement sont suivies séparément. Une vente rentable payée tardivement peut laisser le studio sans liquidités pour payer un prestataire, même lorsque les perspectives commerciales paraissent satisfaisantes.
Un prévisionnel solide précise qui achète, combien, à quelle date et avec quelle probabilité de renouvellement. Ces informations permettent ensuite de dimensionner l’effort de conquête.
Transformer le nombre de clients visé en plan d’acquisition mesurable
Remonter des signatures attendues aux contacts à générer
Connaître les vingt-deux nouveaux comptes à obtenir ne suffit pas à organiser les semaines commerciales. Camille doit traduire cette cible en opportunités, puis en rendez-vous et en contacts qualifiés, en s’appuyant sur un parcours de vente clairement défini.
Supposons que 40 % des contacts qualifiés débouchent sur un rendez-vous, que 60 % des échanges produisent un devis et que 25 % des propositions soient acceptées. Le taux de conversion global atteint alors 0,40 × 0,60 × 0,25, soit 6 %.
Pour obtenir vingt-deux signatures, le studio doit prévoir 88 propositions acceptables commercialement, dont un quart sera remporté selon l’hypothèse retenue. Produire ces 88 devis nécessite environ 147 rendez-vous, eux-mêmes issus d’environ 368 contacts qualifiés, avec les arrondis successifs.
Ces valeurs représentent des besoins moyens, pas des quotas garantissant mécaniquement les ventes. Une période moins favorable ou plusieurs décisions reportées peuvent entraîner un résultat inférieur, même si le volume de départ est atteint.
Choisir les canaux selon leur contribution réelle aux ventes
L’acquisition de clients peut combiner recommandations, partenariats, contenus spécialisés, événements et démarches ciblées. Chaque canal doit être jugé sur les affaires qu’il apporte, mais aussi sur les moyens nécessaires pour les obtenir.
Une recommandation chaleureuse peut produire peu de contacts et beaucoup de signatures. Une campagne large peut générer davantage de demandes, mais réclamer un travail important de qualification ; comparer uniquement le nombre de formulaires reçus conduirait à privilégier le mauvais indicateur.
Pour diversifier ses sources d’opportunités, Camille peut explorer des stratégies B2B sans prospection directe. Elle doit ensuite mesurer leurs résultats dans son propre contexte, car une approche adaptée à un cabinet spécialisé ne produit pas nécessairement les mêmes effets pour un studio local.
Le suivi commercial distingue donc les demandes entrantes, les rendez-vous réellement tenus, les propositions envoyées et les accords obtenus. Des définitions stables évitent qu’un simple téléchargement de document soit compté comme une opportunité prête à acheter.
Intégrer le coût commercial et la durée de décision
Si Camille engage 11 000 € de dépenses attribuables à la conquête pour obtenir vingt-deux nouveaux comptes, son coût d’acquisition moyen ressort à 500 € par signature. Ce montant doit être comparé à la contribution dégagée après réalisation des missions, et non aux seules recettes brutes.
Le temps passé par la dirigeante mérite également d’être valorisé dans une analyse économique complète. Dix rendez-vous peu qualifiés peuvent coûter davantage qu’une campagne payante mieux ciblée, même lorsqu’ils n’entraînent aucune sortie bancaire immédiate.
La durée du cycle commercial impose enfin d’anticiper. Si huit semaines séparent habituellement le premier échange de l’accord, les démarches engagées fin novembre contribueront surtout à l’exercice suivant, pas au rattrapage immédiat du mois de décembre.
Camille répartit donc son effort sur les périodes réellement disponibles et tient compte des congés de ses interlocuteurs. Elle observe aussi les motifs de refus : améliorer le ciblage ou clarifier une offre peut augmenter les signatures sans accroître le volume de sollicitations.
Une cible de vente devient pilotable lorsqu’elle se transforme en étapes observables, financées et placées au bon moment dans le calendrier.
Vérifier la capacité de production et ajuster la croissance d’entreprise
Comparer les heures vendues aux heures réellement disponibles
Un plan commercial peut être mathématiquement juste et matériellement impossible. Avant de retenir les 34 comptes de son scénario central, Camille doit vérifier qu’elle dispose du temps nécessaire pour livrer les prestations sans dégrader leur qualité.
Elle estime pouvoir consacrer 180 journées annuelles à la production, à raison de six heures effectives par jour. Son enveloppe atteint donc 1 080 heures, après avoir réservé séparément du temps aux congés, à l’administration, à la vente et à la formation.
Avec une moyenne de 28 heures par compte, les engagements envisagés mobilisent 34 × 28 = 952 heures. Il reste 128 heures pour absorber les écarts, soit environ 11,9 % de la capacité prévue : une marge utile, mais qui peut disparaître rapidement.
Deux projets demandant chacun trente heures supplémentaires consommeraient presque la moitié de cette réserve. Les retours multiples, les validations tardives et les réunions non prévues doivent donc être intégrés au cadrage des missions, plutôt que traités comme des incidents toujours exceptionnels.
Choisir entre revalorisation, standardisation et renfort
Le scénario à quarante comptes demanderait 1 120 heures selon la même hypothèse de production. Il dépasserait déjà les ressources disponibles, avant même de prévoir un aléa : vendre davantage à faible valeur ne serait donc pas une solution soutenable.
Camille peut d’abord clarifier le périmètre de ses forfaits. Préciser le nombre d’allers-retours, les livrables inclus et les responsabilités du commanditaire réduit les dépassements et facilite une relation commerciale plus sereine.
Elle peut aussi standardiser certaines étapes répétitives, par exemple la collecte des informations ou la préparation des comptes rendus. Le gain recherché ne consiste pas à uniformiser toute la prestation, mais à préserver les heures consacrées au travail qui crée réellement de la valeur.
Un renfort externe représente une autre possibilité, à condition d’en recalculer le coût complet. Si le studio envisage un intervenant situé dans un autre pays, les démarches administratives liées au recrutement d’un freelance à l’étranger font partie des vérifications à mener avant de promettre une capacité supplémentaire.
La sous-traitance modifie en effet les dépenses variables, le temps de coordination et parfois les délais. Reprendre automatiquement le taux initial de 20 % après ce changement donnerait une vision inexacte de la rentabilité attendue.
Piloter les écarts avec un tableau de bord mensuel
Pour accompagner sa croissance d’entreprise, Camille compare chaque mois les ventes réalisées, les commandes signées restant à produire et les opportunités encore ouvertes. Elle conserve ces catégories séparées afin de ne pas présenter une négociation avancée comme un engagement ferme.
Son tableau de bord suit également la valeur moyenne des missions, les heures consommées, la marge obtenue et les sommes encaissées. Une progression du chiffre facturé peut ainsi être interprétée correctement : elle est favorable si les ressources et la trésorerie suivent, moins si elle repose sur des dépassements permanents.
Si les recettes moyennes par compte reculent, elle recherche la cause avant d’augmenter ses objectifs de prospection. Un changement de segment, davantage de remises ou moins de commandes complémentaires n’appellent pas les mêmes décisions correctives.
À l’inverse, un carnet bien rempli peut justifier de ralentir temporairement la conquête pour sécuriser les livraisons. Le volume commercial pertinent est celui que l’entreprise peut servir avec une marge satisfaisante, dans les délais promis et sans épuiser ses ressources.
Quelle formule utiliser pour calculer le nombre de clients nécessaire ?
Divisez l’objectif annuel de chiffre d’affaires hors taxes par le revenu moyen attendu par client sur le même exercice, puis arrondissez au supérieur. Avec une cible de 120 000 € et une contribution moyenne de 3 600 €, il faut prévoir 34 comptes actifs.
Comment déterminer combien de nouveaux clients acquérir ?
Estimez d’abord les recettes attendues des relations conservées, puis soustrayez-les de la cible annuelle. Divisez le montant restant par la contribution moyenne prévue pour une nouvelle relation, en tenant compte de sa date de démarrage.
Faut-il calculer les objectifs hors taxes ou toutes taxes comprises ?
Pour piloter les ventes et les marges, raisonnez généralement hors taxes lorsque la TVA est applicable. Le suivi de trésorerie doit, lui, intégrer les flux effectivement encaissés et décaissés, ainsi que les échéances fiscales correspondantes.
Comment traiter les abonnements signés pendant l’année ?
Comptez uniquement leur contribution sur la période concernée. Un abonnement de 500 € HT par mois démarrant début juillet représente 3 000 € jusqu’à fin décembre, et non 6 000 €. Vérifiez également les conditions contractuelles et les règles comptables applicables.
Quand faut-il revoir le calcul de clientèle ?
Contrôlez les principaux indicateurs chaque mois et réévaluez les hypothèses dès qu’un changement significatif apparaît : hausse des coûts, modification des prix, perte d’un contrat important, évolution des délais ou recours à la sous-traitance.