Une hausse du cuivre, du bois ou de la farine ne se répercute jamais mécaniquement sur une étiquette. Entre les stocks achetés au tarif précédent, les commandes déjà signées et les clients qui comparent les offres, l’entreprise doit arbitrer : absorber une partie du choc, modifier son offre ou augmenter son prix de vente.
La bonne décision repose sur trois repères : un coût de revient actualisé, une marge cible clairement définie et des règles de révision connues à l’avance. Prenons le cas fictif de l’Atelier Lume, un fabricant de luminaires confronté au renchérissement de ses composants : ses calculs permettent de comprendre comment préserver sa rentabilité sans transformer chaque mouvement fournisseur en hausse commerciale.
1. Calculer le coût de revient réel lorsque les matières premières fluctuent
Distinguer le prix facturé du coût complet d’approvisionnement

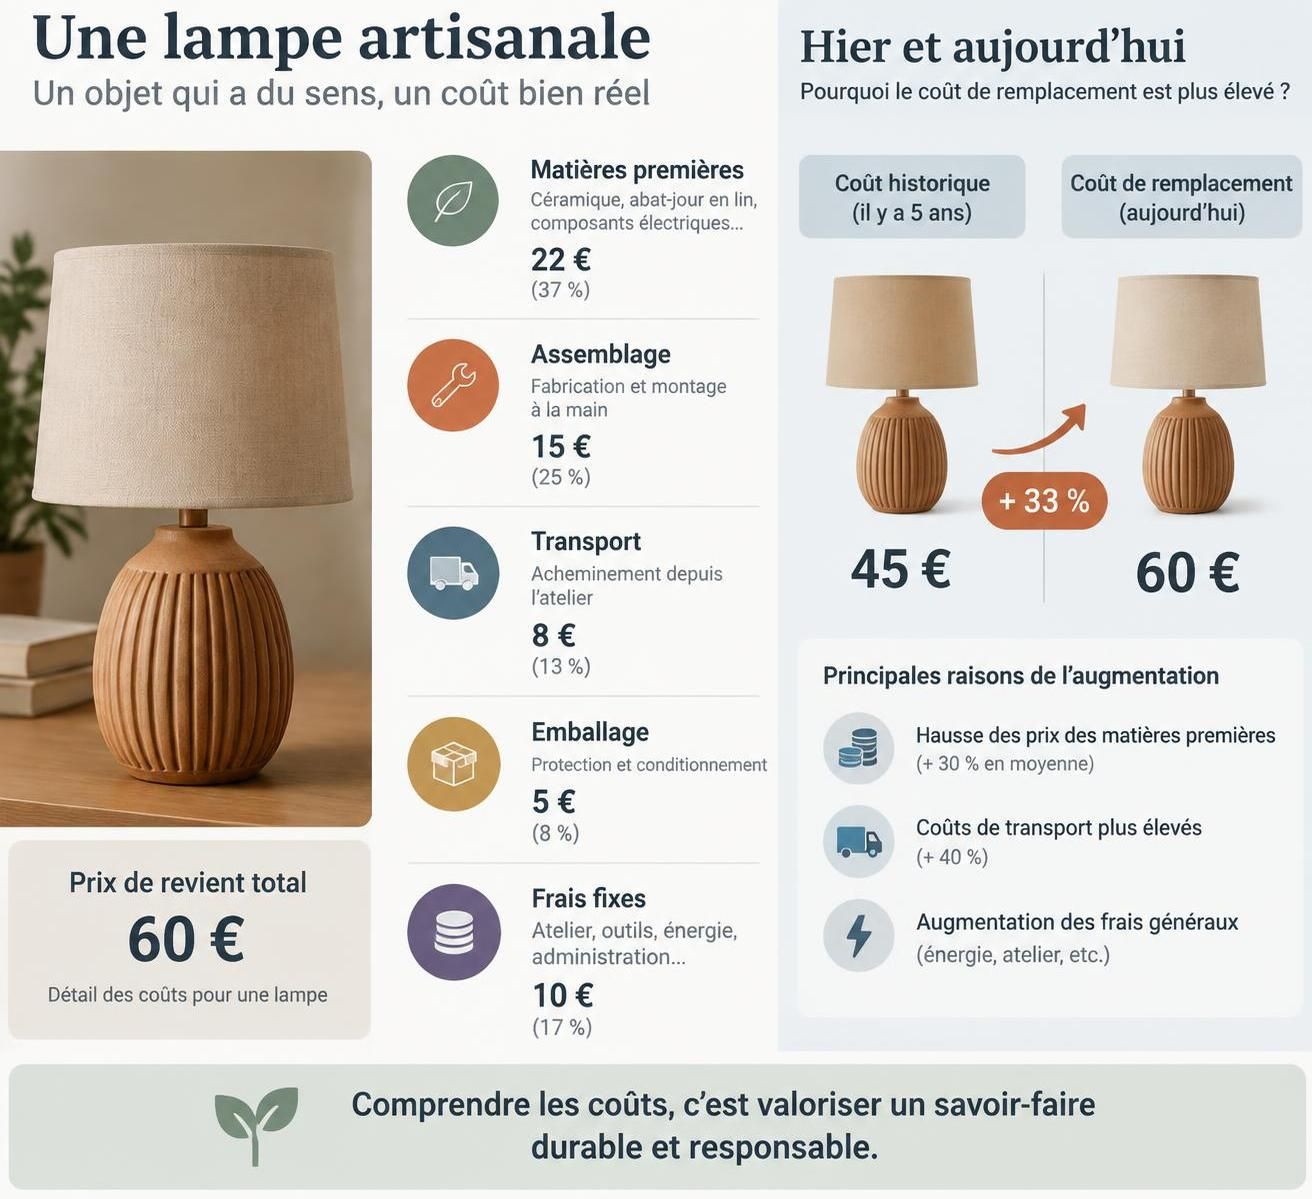
L’Atelier Lume vend une lampe composée de métal, de bois et de pièces électriques. Pour déterminer ce que lui coûte réellement chaque unité, regarder uniquement la dernière facture de composants ne suffit pas : le transport, les pertes de découpe, les emballages et le temps d’assemblage doivent également entrer dans le calcul des coûts.
La formule de départ est simple : coût de revient unitaire = charges directes unitaires + quote-part des charges indirectes. Les premières sont rattachables au produit ; les secondes concernent notamment l’atelier, l’administration ou les équipements partagés.

Il faut aussi distinguer charges fixes et variables, sans confondre cette distinction avec la précédente. Une rémunération de production peut être directe mais relativement fixe à court terme, tandis qu’une dépense énergétique peut comporter une composante variable et une composante d’abonnement.
Dans notre exemple, chaque lampe mobilise 20 € de matières, 15 € d’autres dépenses variables et 15 € de frais fixes répartis. Son coût complet atteint donc 50 €, sur l’hypothèse de 200 unités vendues mensuellement et de 3 000 € de charges fixes.
Mesurer l’effet réel d’une hausse fournisseur
Lorsque les composants passent de 20 € à 26 €, leur renchérissement atteint 30 %. Pourtant, le coût complet de la lampe augmente seulement de 12 %, passant de 50 € à 56 €, si les autres postes et le volume restent identiques.
Cette différence évite une erreur fréquente : appliquer au tarif final le même pourcentage que celui annoncé par le fournisseur. La variation des coûts doit être pondérée par le poids de chaque poste, faute de quoi la correction commerciale peut être excessive ou insuffisante.
La quantité effectivement utilisable compte également. Si 100 kg de matière achetée ne donnent que 90 kg exploitables, le montant dépensé doit être réparti sur ces 90 kg, et non sur la quantité initialement livrée.
- Relever les tarifs nets après remises, ainsi que les frais de transport et de manutention.
- Mesurer les rebuts, les défauts et les pertes réellement constatés.
- Valoriser le temps de fabrication, y compris celui du dirigeant lorsqu’il participe à la production.
- Répartir les frais communs avec une clé adaptée : heures-machine, temps passé ou quantités.
- Actualiser les commissions, les emballages et les dépenses de distribution.
Comparer les coûts historiques et les coûts de remplacement
Un stock ancien peut temporairement masquer la hausse. Si l’atelier utilise encore des composants achetés 20 €, ses résultats immédiats paraîtront meilleurs que ceux des prochaines séries, fabriquées avec des pièces désormais facturées 26 €.
Pour préparer ses nouveaux devis, il doit donc examiner le coût de remplacement, tout en conservant une valorisation comptable conforme à ses règles habituelles. Ces deux lectures répondent à des objectifs différents : mesurer ce qui a été consommé et anticiper ce qu’il faudra acheter.
Enfin, la répartition des frais fixes dépend des quantités. Si les ventes tombent à 150 lampes, les 3 000 € mensuels représentent 20 € par pièce, contre 15 € auparavant ; après le renchérissement des composants, le coût complet atteint alors 61 €.
Un tarif fiable repose donc sur un coût actualisé et sur une hypothèse de volume réaliste : c’est cette base qui permet ensuite de choisir la rémunération attendue de chaque vente.
2. Choisir une marge bénéficiaire adaptée aux variations de coûts
Ne pas confondre taux de marge et taux de marque
Deux entreprises annonçant « 30 % de marge » peuvent parler de réalités différentes. Dans le commerce, le taux de marge rapporte généralement la marge commerciale au coût d’achat, tandis que le taux de marque la rapporte au montant de la vente hors taxes.
Pour un article acheté 100 € HT, appliquer une majoration de 30 % donne 130 € HT. Obtenir une marge commerciale représentant 30 % du chiffre d’affaires exige en revanche de calculer 100 ÷ 0,70, soit environ 142,86 € HT.
La base du pourcentage doit toujours être écrite. Lorsqu’on utilise le coût complet plutôt que le seul achat, mieux vaut préciser « résultat unitaire rapporté au chiffre d’affaires » afin de ne pas assimiler ce résultat à une marge commerciale.
Cette précision change la manière d’absorber un choc. L’Atelier Lume facture initialement sa lampe 75 € HT pour un coût complet de 50 € : il conserve 25 € par unité, soit un tiers du montant facturé, avant éléments non intégrés au modèle.
Comparer cinq méthodes de fixation du prix de vente
Après la hausse, le coût atteint 56 €. Garder le même gain unitaire conduit à demander 81 €, tandis que conserver un résultat égal au tiers du chiffre d’affaires impose 84 € ; aucune de ces deux décisions n’est automatiquement préférable.
| Méthode | Calcul ou principe | Utilité face aux fluctuations |
|---|---|---|
| Gain fixe sur coût complet | 56 € + 25 € = 81 € HT | Maintient le montant gagné par unité, sous les hypothèses retenues. |
| Objectif en proportion des ventes | 56 € ÷ (1 − 1/3) = 84 € HT | Préserve le ratio de résultat unitaire. |
| Majoration du coût d’achat | Achat HT × (1 + taux) | Simple, mais les autres dépenses restent à couvrir. |
| Coefficient multiplicateur | Achat HT × coefficient défini | Rapide, à condition de préciser si le résultat est HT ou TTC. |
| Positionnement concurrentiel | Comparaison d’offres équivalentes | Vérifie l’acceptabilité commerciale sans garantir la rentabilité. |
Le coefficient multiplicateur mérite une vigilance particulière. Avec un achat à 50 € HT et un coefficient donnant 125 € TTC, le montant disponible pour couvrir les dépenses n’est pas 125 € : avec une TVA de 20 %, la recette hors taxes est d’environ 104,17 €.
Pour une entreprise qui récupère intégralement la TVA sur ses achats, les comparaisons économiques se font généralement hors taxes. En franchise, la taxe non récupérable entre dans les dépenses supportées ; les conditions du régime doivent être vérifiées auprès de l’administration plutôt que reprises d’un ancien barème.
Fixer une cible, un plancher et une enveloppe de remise
Une stratégie tarifaire gagne à distinguer le montant affiché, le niveau effectivement encaissé et le minimum commercial autorisé. Une réduction de 10 % sur une lampe affichée 84 € ramène la recette à 75,60 € HT, soit seulement 19,60 € au-dessus du coût complet de 56 €.
Les frais de paiement, commissions de plateforme et avantages promotionnels doivent être intégrés avant validation. Sinon, un catalogue apparemment rentable peut produire des commandes insuffisamment rémunératrices.
Il reste utile de prévoir une réserve pour les aléas, mais elle doit correspondre à une exposition identifiable : volatilité fournisseur, défauts, retours ou achats en devise. Ajouter arbitrairement un pourcentage élevé peut rendre l’offre invendable sans améliorer la maîtrise du risque.
Choisir sa marge bénéficiaire revient à définir ce que l’entreprise veut protéger : un montant, un ratio ou une capacité de financement ; les scénarios permettent ensuite d’éprouver ce choix.
3. Tester la rentabilité avant de répercuter une hausse des matières premières
Calculer le seuil de rentabilité avec les charges variables
Le coût complet sert à construire une politique de long terme, mais il ne suffit pas à expliquer l’effet d’une baisse des ventes. Pour cela, il faut isoler la contribution de chaque unité au financement des dépenses fixes.
La formule est : marge sur coûts variables unitaire = recette unitaire HT − charges variables unitaires. Le seuil en quantité s’obtient ensuite en divisant les charges fixes par cette contribution, à condition que l’offre soit suffisamment homogène et que les hypothèses restent stables.
Avant le choc, l’Atelier Lume supporte 35 € de dépenses variables par lampe : 20 € de matières et 15 € d’autres postes. À 75 € HT, chaque vente apporte donc 40 € pour couvrir les 3 000 € fixes ; le point mort est atteint à 75 unités.
Après le renchérissement des composants, les dépenses variables atteignent 41 €. Au même tarif, la contribution tombe à 34 €, ce qui porte le seuil à environ 89 lampes, après arrondi à l’unité supérieure.
Évaluer plusieurs scénarios plutôt qu’une seule prévision
À 84 € HT, la contribution devient 43 € et le point mort descend à environ 70 unités. Ce résultat semble favorable, mais il ne répond pas à la question décisive : combien de clients accepteront le nouveau montant ?
Supposons que l’entreprise vende toujours 200 pièces à 75 € après la hausse. Son résultat simplifié est de 200 × 34 − 3 000, soit 3 800 € ; avec 180 pièces à 84 €, il atteint 180 × 43 − 3 000, soit 4 740 €.
La diminution des quantités n’empêche donc pas nécessairement l’amélioration du résultat. En revanche, si les ventes chutent à 140 pièces au même tarif, celui-ci retombe à 3 020 € : l’augmentation devient moins intéressante que le maintien du niveau précédent dans cet exemple.
Ces calculs supposent que les frais fixes ne changent pas et que les autres dépenses unitaires restent identiques. Si une baisse d’activité fait perdre une remise fournisseur ou si une cadence supérieure impose des heures supplémentaires, il faut recalculer le modèle.
Intégrer les délais et la trésorerie dans la gestion des risques
Une hausse peut préserver le résultat tout en laissant subsister une tension de trésorerie. L’atelier paie parfois ses composants avant de fabriquer, puis attend le règlement du distributeur : le besoin de financement augmente dès l’achat, alors que les recettes supplémentaires arrivent plus tard.
Le suivi doit donc associer trois scénarios : favorable, central et dégradé. Pour chacun, on fait varier les quantités, le niveau des intrants, les remises accordées et les délais d’encaissement, sans présenter une hypothèse comme une certitude.
Un test commercial limité peut compléter les calculs. L’entreprise observe par exemple les devis acceptés sur une nouvelle collection, compare les objections et mesure le panier moyen, plutôt que d’interpréter un simple sondage comme une preuve de demande.
Il faut aussi séparer le plancher économique d’une décision ponctuelle. Accepter exceptionnellement une commande contribuant aux frais fixes n’établit pas un modèle durable, et les règles juridiques applicables, notamment celles relatives à la revente à perte de marchandises en l’état, restent à examiner.
Le bon arbitrage protège le résultat global et la trésorerie, pas seulement le bénéfice apparent par article ; il peut conduire à augmenter le tarif, mais aussi à agir sur les achats.
4. Sécuriser l’approvisionnement pour limiter les hausses du prix de vente
Négocier les conditions d’achat plutôt que le seul tarif unitaire
Répercuter chaque augmentation fournisseur sur le client n’est pas l’unique réponse. Avant de modifier son catalogue, l’Atelier Lume peut examiner les conditions d’approvisionnement : fréquence des livraisons, minimum de commande, stabilité des délais et possibilités de substitution.
Un composant moins cher peut revenir plus cher lorsqu’il arrive en retard ou génère davantage de défauts. Le coût total d’acquisition inclut la qualité, la logistique et les conséquences opérationnelles, pas seulement le montant inscrit sur le devis.
Imaginons deux propositions : la première affiche 24 € de composants par lampe avec un minimum important, la seconde 25 € avec des livraisons mensuelles. La première n’est avantageuse que si l’économie dépasse le stockage, le financement et le risque d’invendus supplémentaires.
La négociation peut porter sur un engagement de volume progressif, une livraison fractionnée ou une durée de validité du tarif. Il faut préciser les contreparties : un montant bloqué en échange d’un engagement ferme transfère une partie du risque vers l’acheteur.
Diversifier les fournisseurs sans dégrader le produit
Disposer d’une seconde source réduit la dépendance, mais la qualification demande du temps. Pour une lampe, une pièce alternative doit respecter les exigences techniques et de sécurité applicables ; une apparence identique ne prouve pas son interchangeabilité.
L’entreprise peut commencer par tester un lot limité, vérifier les tolérances et observer les retours. Cette démarche évite de remplacer une hausse visible par des défauts beaucoup plus coûteux, notamment lorsqu’ils entraînent réparation, remboursement ou rappel.
La diversification géographique mérite également une analyse complète. Acheter dans une autre devise expose au change, et allonger la chaîne logistique peut accroître les délais, les frais de transport ou les besoins de stock.
Pour une petite structure, les outils les plus accessibles restent souvent organisationnels : visibilité sur les commandes, dialogue avec plusieurs partenaires et alternatives prévalidées. Des instruments financiers de couverture existent pour certaines matières ou devises, mais nécessitent une exposition mesurable et un accompagnement adapté.
Réduire les pertes et ajuster l’offre avec transparence
L’Atelier Lume peut aussi modifier la conception pour utiliser moins de matière sans affaiblir la fonction. Optimiser les découpes ou standardiser certaines pièces préserve parfois davantage le résultat qu’une négociation portant sur quelques centimes.
Supposons que les rebuts représentent 10 % des achats et qu’un meilleur plan de découpe les ramène à 5 %. Pour obtenir 90 kg utiles, il faut alors environ 94,74 kg au lieu de 100 kg : l’économie dépend du volume réellement évité, et non d’une baisse automatique de 5 % de tous les coûts.
Une autre possibilité consiste à proposer plusieurs finitions, dont une version moins exposée aux intrants volatils. Le client conserve un choix, tandis que l’entreprise évite d’imposer une seule réponse à tous les budgets.
Modifier une quantité, un matériau ou une prestation impose cependant une information claire. Une réduction discrète peut endommager la confiance ; les obligations spécifiques d’information doivent être vérifiées selon le produit et le circuit de vente.
La gestion des risques commence en amont de l’étiquette : mieux acheter, moins perdre et concevoir autrement permet de réserver les ajustements commerciaux aux écarts qui subsistent réellement.
5. Organiser la révision des prix sans perdre la confiance des clients
Définir des déclencheurs plutôt que modifier les tarifs dans l’urgence
Une révision des prix devient plus facile à défendre lorsqu’elle suit une règle compréhensible. L’Atelier Lume peut suivre ses principaux composants chaque mois, tout en ne modifiant son catalogue qu’à intervalles définis, sauf événement exceptionnel prévu dans ses conditions commerciales.
Il faut distinguer la fréquence de surveillance de celle des changements effectivement appliqués. Observer souvent évite les mauvaises surprises ; changer trop fréquemment complique les devis, les outils de vente et les décisions des acheteurs.
Un déclencheur pertinent peut être une hausse durable du coût complet au-delà d’un seuil interne ou une contribution devenue inférieure au minimum fixé. Le signal doit porter sur l’économie réelle du produit, non sur une information isolée concernant une matière peu utilisée.
L’entreprise tient alors un tableau de bord indiquant la date des dernières données, les montants fournisseurs, le tarif net moyen, les quantités et le résultat attendu. Une personne responsable valide les décisions pour éviter que chaque commercial applique sa propre interprétation.
Encadrer les devis et les contrats exposés aux fluctuations
Pour une nouvelle commande, une durée de validité clairement indiquée limite l’exposition entre l’envoi du devis et son acceptation. Elle ne permet toutefois pas de modifier librement un engagement déjà formé : les dispositions contractuelles et les règles applicables doivent être respectées.
Dans certaines relations professionnelles, une clause de révision peut lier une partie du montant facturé à un indice pertinent. Une formule illustrative serait : P = P₀ × [0,60 + 0,40 × (I ÷ I₀)], où 40 % du tarif dépend de l’indice choisi.
Si cet indicateur progresse de 15 %, l’ajustement calculé est de 6 %. La pondération doit refléter une exposition justifiable ; il faut définir la source, la période de référence, la fréquence, les modalités de baisse et les éventuels seuils.
Une telle clause ne se copie pas sans examen juridique. Sa validité dépend notamment du contrat, du lien entre l’indice et l’activité concernée, ainsi que des règles particulières pouvant encadrer le secteur.
Expliquer une hausse par des faits et une offre lisible
Le message au client doit annoncer le nouveau montant, sa date d’application et les commandes concernées. Une explication précise vaut mieux qu’une formule vague : l’atelier peut indiquer que certains composants et frais logistiques ont augmenté, sans prétendre que toutes ses dépenses ont progressé dans les mêmes proportions.
Il peut également proposer une alternative : finition différente, livraison groupée ou gamme simplifiée. Cette approche donne une solution concrète au client qui ne peut pas suivre la hausse, sans accorder systématiquement une remise qui annulerait son effet.
La comparaison concurrentielle reste nécessaire, mais elle doit porter sur des offres réellement proches : dimensions, matériaux, garanties, délai et service compris. Un concurrent moins cher peut avoir une structure différente ; son étiquette ne constitue pas un objectif rentable pour tous.
Les effets psychologiques méritent d’être testés plutôt que supposés. Un montant de 99 € peut convenir à une gamme grand public, tandis qu’un montant rond peut mieux soutenir une offre artisanale ; aucune terminaison ne compense une proposition de valeur peu convaincante.
Après application, l’entreprise suit les conversions, les objections, les remises et la contribution totale. Une politique tarifaire solide prévoit autant la décision de hausse que la mesure de ses conséquences, afin de corriger rapidement ce qui fragilise la relation commerciale.
Faut-il augmenter son prix de vente dès qu’un fournisseur relève ses tarifs ?
Non. Il faut mesurer le poids du poste concerné dans le coût complet, examiner les stocks disponibles et vérifier si la hausse est durable. L’ajustement commercial dépend ensuite de la marge restante, des volumes attendus et des engagements contractuels.
Comment conserver le même pourcentage de résultat lorsque les coûts augmentent ?
Divisez le nouveau coût complet par 1 moins le ratio de résultat souhaité sur le chiffre d’affaires. Avec un coût de 56 € et un objectif d’un tiers du montant HT facturé, le tarif nécessaire est de 84 € HT, sous réserve que les hypothèses de volume et de charges restent valables.
À quelle fréquence faut-il revoir ses tarifs ?
La surveillance peut être mensuelle pour les postes sensibles, sans imposer une modification mensuelle du catalogue. La fréquence d’application dépend de la volatilité, de la durée des devis, des contrats et de la capacité des clients à intégrer les changements.
Faut-il baisser ses tarifs lorsque les matières premières deviennent moins chères ?
Il faut réexaminer l’ensemble des dépenses et les engagements pris. Une clause de révision peut prévoir une baisse selon ses modalités ; en dehors de ce cadre, une diminution des intrants ne correspond pas nécessairement à une diminution identique du coût complet.