Assurance habitation en copropriété : les obligations du propriétaire et du syndicat
Deux obligations distinctes organisent la protection d’une copropriété : celle de chaque copropriétaire et celle du syndicat des copropriétaires. L’article 9-1 de la loi du 10 juillet 1965 impose à chacun une assurance de responsabilité civile, sans rendre identiques leurs garanties ni leurs contrats.
Cette distinction explique pourquoi le paiement des charges collectives ne dispense pas de souscrire une protection individuelle. La cotisation versée pour le bâtiment ne constitue pas automatiquement une couverture de vos meubles, de votre responsabilité personnelle ou des transformations réalisées dans votre appartement.
Assurance du syndic : un contrat souscrit pour le syndicat des copropriétaires
L’expression assurance du syndic est courante, mais elle mérite une précision : le contrat collectif est normalement souscrit par le syndic au nom du syndicat des copropriétaires. Le gestionnaire représente cette personne morale ; il n’est pas lui-même le propriétaire assuré de l’ensemble du bâtiment.
Sa propre responsabilité professionnelle constitue un autre sujet. Une erreur de gestion, comme l’oubli de renouveler une couverture nécessaire, ne relève pas du même mécanisme qu’une infiltration provenant de la toiture commune.
Prenons Claire, qui achète un appartement dans une résidence de douze logements. Elle découvre une ligne « assurance immeuble » dans ses appels de provisions et pense pouvoir résilier son contrat personnel : ce serait confondre la protection du patrimoine collectif avec celle de son foyer.
Propriétaire occupant, bailleur et locataire : des assurances différentes
Le propriétaire occupant doit être assuré pour la responsabilité civile qu’il peut engager en qualité de copropriétaire. Une multirisque habitation permet généralement de satisfaire cette obligation tout en ajoutant des garanties pour les dommages au logement, le mobilier et certains frais consécutifs à un sinistre.
Le propriétaire non occupant reste soumis à cette obligation même lorsque son appartement est loué ou vide. Un contrat PNO peut protéger sa responsabilité de bailleur et couvrir certains dommages aux éléments lui appartenant, selon les conditions souscrites.
Le locataire d’un logement relevant de la loi du 6 juillet 1989 doit, de son côté, garantir les risques locatifs. Il remet une attestation lors de la remise des clés, puis chaque année lorsque le bailleur la demande ; cette obligation ne remplace pas celle du propriétaire.
| Intervenant | Minimum obligatoire | Protection complémentaire à examiner |
|---|---|---|
| Syndicat des copropriétaires | Responsabilité civile du syndicat | Multirisque immeuble, protection juridique |
| Propriétaire occupant | Responsabilité civile de copropriétaire | Dommages immobiliers, mobilier, relogement |
| Propriétaire non occupant | Responsabilité civile de copropriétaire bailleur | Garanties PNO, pertes de loyers après sinistre |
| Locataire concerné par la loi de 1989 | Risques locatifs | Mobilier, recours des voisins, vol et assistance |
Une couverture limitée au minimum légal peut laisser des dépenses importantes à la charge de l’assuré. Être protégé contre une réclamation d’un tiers ne signifie pas obtenir le remboursement de son propre canapé, de son parquet ou d’un hébergement temporaire.
Si le locataire de Claire ne transmet plus son attestation, elle ne doit pas considérer que son contrat PNO règle automatiquement le problème. Après une mise en demeure restée infructueuse pendant un mois, le dispositif légal permet notamment de souscrire une assurance pour son compte, avec récupération de la prime selon les modalités prévues par la loi.
Identifier la personne assurée et sa qualité constitue donc le premier contrôle ; il faut ensuite examiner les biens et les événements réellement couverts.
Assurance de l’immeuble : les garanties collectives et leurs limites
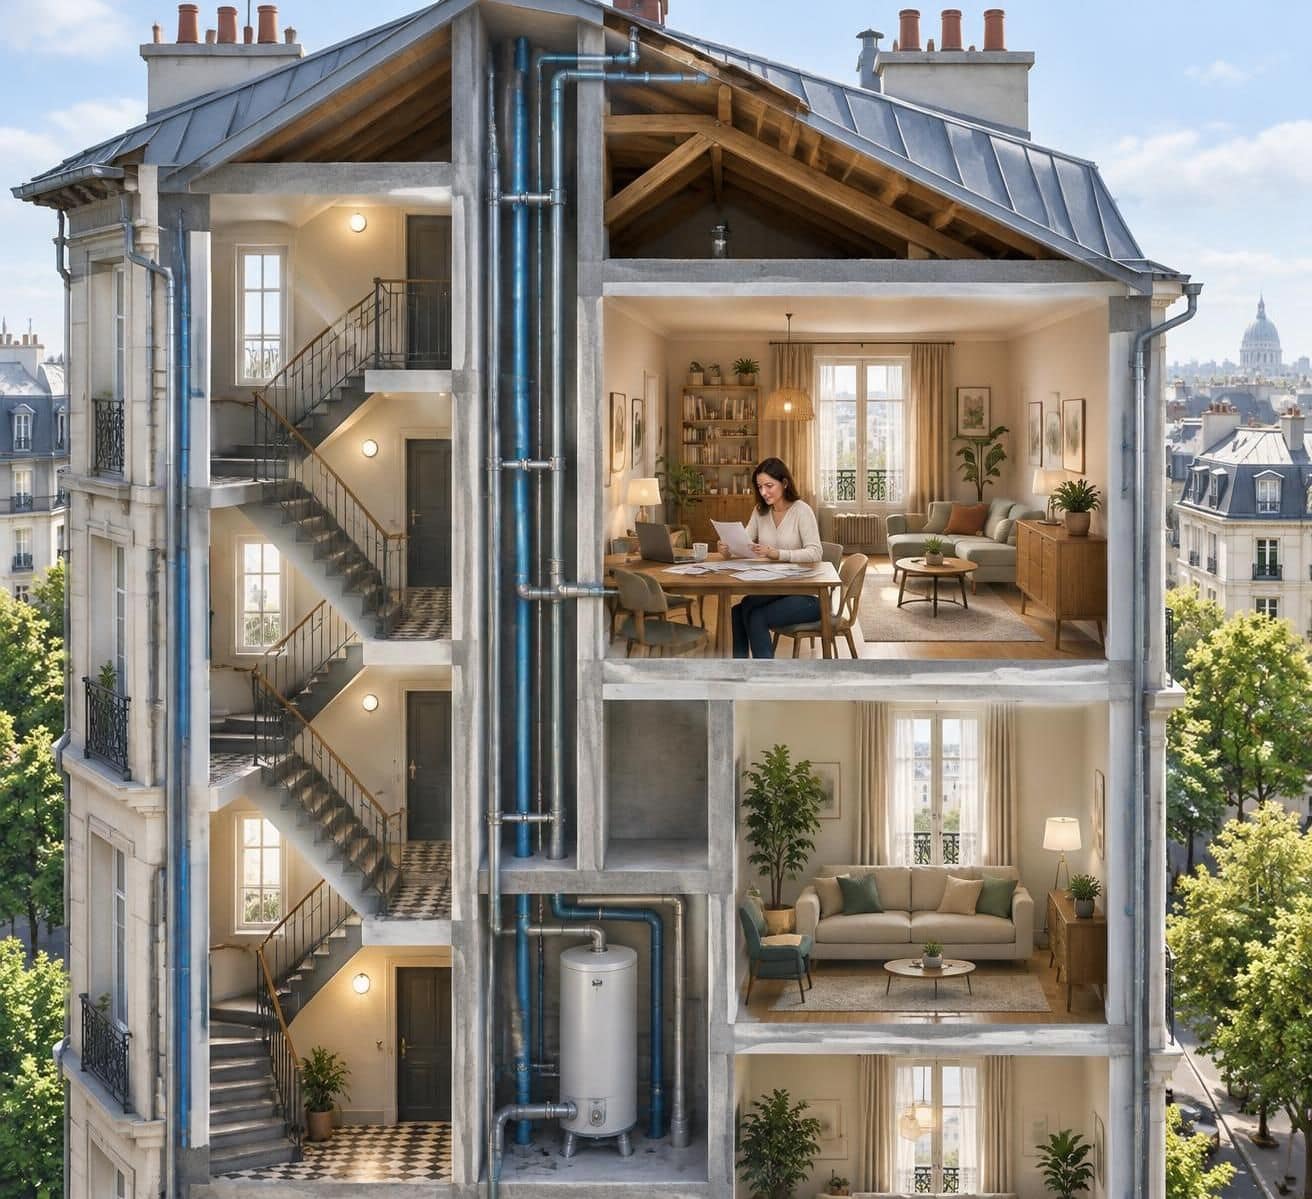
L’assurance de l’immeuble prend souvent la forme d’une multirisque immeuble, ou MRI. Elle associe une couverture de responsabilité et des garanties de dommages au bâtiment, mais son étendue dépend des conditions générales, des dispositions particulières et des options retenues.
La loi exige la responsabilité civile du syndicat ; elle n’impose pas, à elle seule, toutes les garanties commerciales d’une MRI. Le règlement de copropriété peut toutefois prévoir des exigences supplémentaires, ce qui rend sa lecture indispensable avant de comparer les offres.
Parties communes : distinguer responsabilité et dommages matériels
L’article 14 de la loi de 1965 prévoit que le syndicat répond des dommages causés aux copropriétaires ou aux tiers lorsqu’ils trouvent leur origine dans les parties communes. La victime doit notamment établir cette origine, le dommage et le lien causal, sans devoir démontrer systématiquement une faute d’entretien.
Une tuile qui tombe sur un véhicule peut ainsi engager la responsabilité collective. Mais la seule présence d’un accident dans un escalier ne suffit pas à déterminer automatiquement les responsabilités : les circonstances précises restent déterminantes.
La garantie de dommages répond à une autre logique : elle vise les pertes subies par les biens assurés. Après un incendie dans le hall, elle peut financer la remise en état des éléments immobiliers déclarés, dans les limites du contrat et sous réserve des franchises applicables.
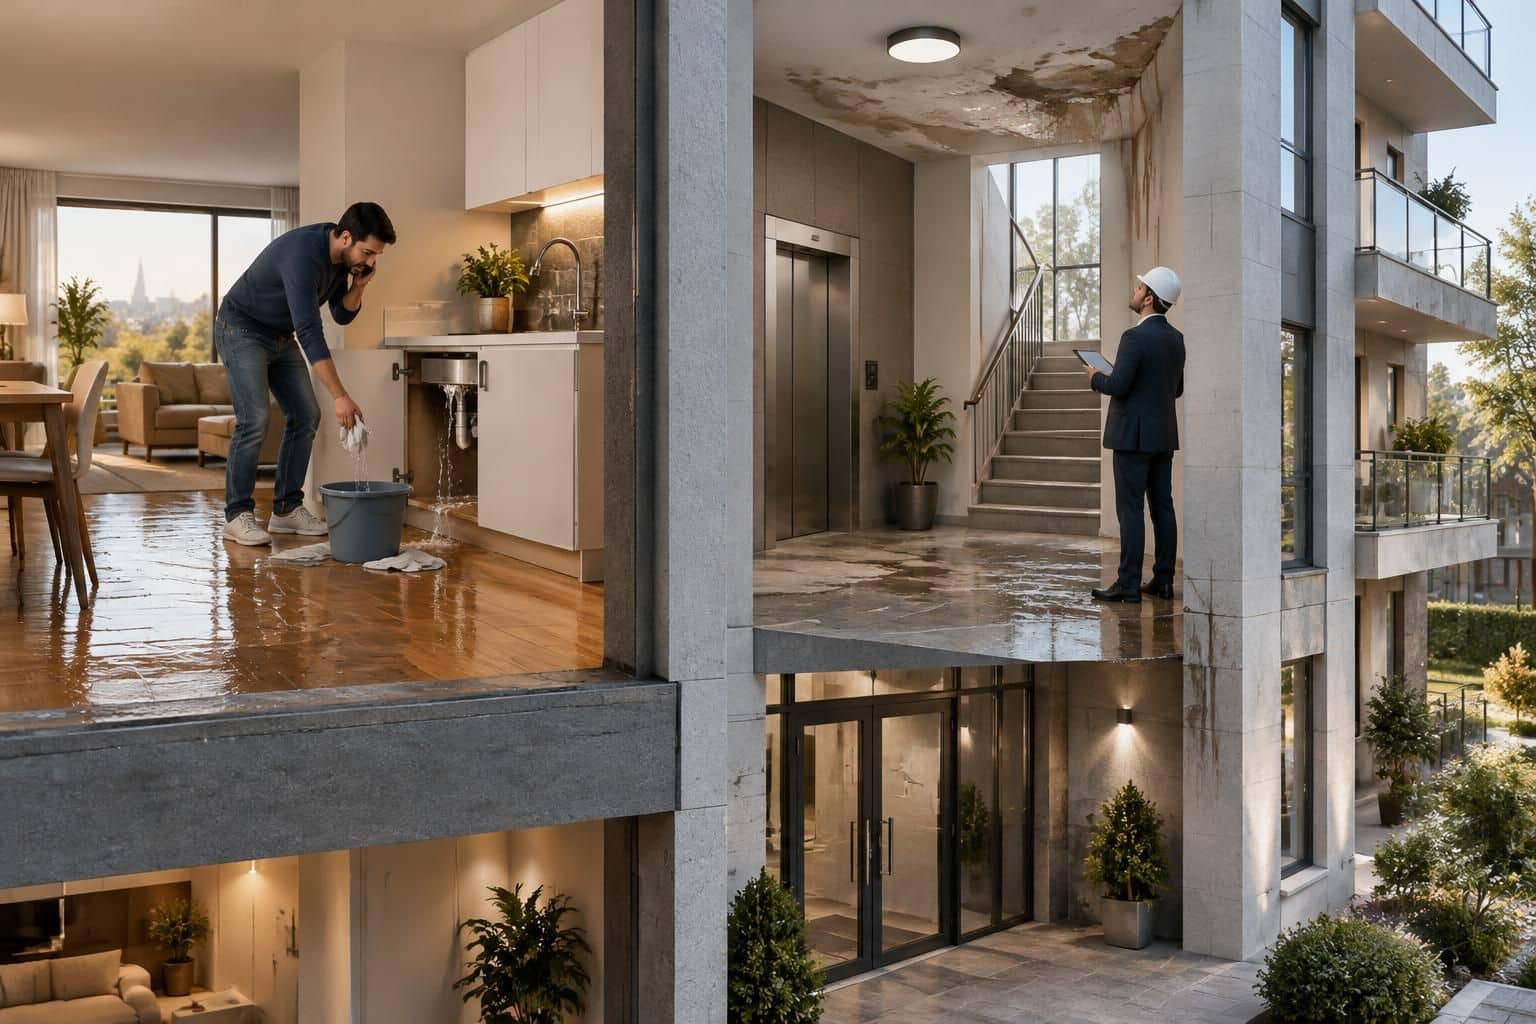
Dans la résidence de Claire, une fuite apparaît sur une colonne collective. Il faut distinguer la localisation de la fuite, la réparation de la conduite et les dommages provoqués : ces trois dépenses ne bénéficient pas nécessairement des mêmes garanties.
Multirisque immeuble : les exclusions à vérifier avant un sinistre
Les contrats proposent habituellement des protections contre l’incendie, certains dégâts des eaux, les événements climatiques, le vandalisme ou le bris de glace. Chaque intitulé doit être rapproché de sa définition : une infiltration lente, un défaut d’étanchéité ou une canalisation vétuste ne sont pas automatiquement indemnisés.
La réparation de la cause mérite une attention particulière. Un assureur peut couvrir le plafond détérioré par l’eau sans financer le remplacement d’une pièce usée, car l’entretien courant ne constitue pas, en lui-même, un dommage accidentel garanti.
Les garanties légales contre les catastrophes naturelles et certains effets du vent s’articulent avec les contrats de dommages selon leurs conditions légales d’application. Pour une catastrophe naturelle, la reconnaissance administrative de l’événement ne supprime ni l’examen de la causalité ni les règles de franchise.
Un contrat collectif peut également couvrir certains éléments immobiliers privatifs. Il serait donc inexact d’affirmer que toute intervention à l’intérieur d’un appartement relève exclusivement du contrat individuel : le périmètre assuré peut dépasser les seules circulations communes.
Travaux collectifs : protection juridique et dommages-ouvrage
Une protection juridique peut accompagner le syndicat dans un différend avec une entreprise, sous réserve des exclusions, délais de carence et plafonds. Elle ne finance pas automatiquement un conflit déjà connu au moment de la souscription et ne remplace pas une garantie de dommages.
Pour les travaux relevant de l’assurance construction obligatoire, le maître d’ouvrage doit souscrire une dommages-ouvrage avant l’ouverture du chantier. Tous les travaux d’entretien ne sont pas concernés ; une rénovation structurelle doit en revanche conduire à vérifier cette obligation avec les professionnels intervenants.
Cette assurance préfinance les réparations de désordres de nature décennale, sans attendre le règlement définitif des responsabilités. Elle prend généralement effet après la garantie de parfait achèvement, avec des possibilités d’intervention anticipée prévues par les textes, et expire avec la période décennale suivant la réception.
La qualité d’une MRI se mesure donc à son périmètre réel, pas à son seul intitulé, ce qui permet ensuite d’ajuster correctement les protections individuelles.
Assurance habitation du propriétaire : protéger les parties privatives et les biens
Une bonne assurance habitation complète la protection collective sans supposer que celle-ci est inexistante. L’objectif consiste à identifier les biens personnels, les aménagements et les responsabilités qui restent exposés, puis à vérifier comment les deux contrats s’articulent.
Chez Claire, la cuisine équipée, le mobilier et le parquet récemment posé représentent une somme importante. Leur présence dans l’appartement ne suffit pas à déterminer quel assureur les indemnisera : leur nature, leur propriétaire et les définitions contractuelles doivent être examinés.
Parties privatives : déclarer les aménagements et dépendances
Les parties privatives sont définies par les titres de la copropriété et les règles légales applicables. La localisation physique d’un équipement n’est pas toujours décisive : une colonne desservant plusieurs appartements peut rester commune même lorsqu’elle traverse un logement.
À l’inverse, une canalisation desservant exclusivement un lot peut recevoir une qualification privative selon les documents de l’immeuble. L’encastrement dans un mur ne permet donc pas, à lui seul, de trancher la question.
Le balcon illustre également cette complexité. Son revêtement, sa structure et son étanchéité peuvent obéir à des règles différentes, tandis qu’une terrasse à jouissance privative peut demeurer une partie commune ; l’usage exclusif n’équivaut pas nécessairement à la propriété.
Pour ses dépendances, Claire doit vérifier que la cave et le stationnement correspondent aux locaux déclarés. Les biens entreposés en sous-sol peuvent faire l’objet de plafonds particuliers, de conditions de fermeture ou d’exclusions pour certains objets de valeur.
- Décrire le logement correctement : usage, nombre de pièces selon la définition du contrat, dépendances et éventuelle activité professionnelle.
- Évaluer le mobilier : meubles, vêtements, appareils et objets précieux, en conservant les justificatifs utiles.
- Signaler les travaux significatifs : cuisine haut de gamme, redistribution des pièces ou nouveaux équipements susceptibles de modifier le risque.
- Examiner les frais annexes : relogement, garde-meubles, déblaiement et honoraires éventuels d’expert d’assuré.
Une rénovation non signalée n’entraîne pas systématiquement une absence totale de couverture. Elle peut cependant créer une insuffisance de capital, un désaccord sur la valeur des biens ou les conséquences prévues pour une déclaration inexacte, selon les circonstances.
Assurance PNO : couvrir les risques propres au bailleur
Lorsqu’elle met son appartement en location, Claire doit adapter son contrat à son nouveau statut. L’assurance de l’occupant ne garantit pas nécessairement ses propres intérêts de bailleur, notamment pendant une vacance locative ou pour des équipements lui appartenant.
La PNO peut comprendre des garanties immobilières, une protection contre certains recours et des pertes de loyers consécutives à un événement garanti. Cette dernière couverture ne doit pas être confondue avec la garantie des loyers impayés, qui répond à un autre risque et à d’autres conditions.
Supposons qu’un incendie rende le logement inhabitable pendant quatre mois. Le remboursement des travaux, l’indemnisation du mobilier du locataire et la compensation des revenus perdus peuvent relever de contrats différents ; aucun intervenant ne doit présumer que « l’autre assurance paiera tout ».
Le mode d’indemnisation compte également : valeur d’usage, vétusté déduite, remboursement complémentaire sur justificatifs ou plafonnement peuvent modifier fortement la somme versée. Une franchise faible ne compense pas forcément un capital mobilier insuffisant ou une exclusion de dégât des eaux.
La meilleure complémentarité résulte d’une comparaison des garanties d’assurance, poste par poste, et non d’une simple recherche du tarif individuel le plus bas.
Contrat collectif de copropriété : vote, charges et responsabilités du syndic
La gestion du contrat collectif engage des décisions financières durables. Le syndic doit maintenir une couverture adaptée, présenter des informations exploitables aux copropriétaires et surveiller les échéances, tandis que l’assemblée générale intervient selon les compétences prévues par les textes.
Comparer deux propositions exige davantage que de juxtaposer leurs primes. Une offre moins chère peut comporter une franchise élevée pour les infiltrations, un plafond insuffisant pour les frais de déblaiement ou une restriction concernant les locaux commerciaux.
Vote de l’assurance en assemblée générale : examiner les garanties utiles
La décision relative au contrat collectif relève en principe de la majorité de l’article 24 : celle des voix exprimées des copropriétaires présents, représentés ou ayant voté par correspondance. Les abstentions ne sont pas comptées parmi les suffrages exprimés.
Le syndic doit soumettre à l’assemblée la souscription de la responsabilité civile obligatoire. En cas de refus, l’article 18 prévoit un mécanisme lui permettant de contracter cette protection pour le compte du syndicat : un vote négatif ne supprime pas l’obligation légale.
La convocation doit normalement respecter un délai d’au moins vingt et un jours, sous réserve des exceptions légales et d’un délai plus long prévu par le règlement. Les documents nécessaires à une décision éclairée doivent accompagner la consultation selon les règles applicables.
Dans la résidence de Claire, le conseil syndical peut préparer une grille comparant les capitaux immobiliers, franchises, exclusions et modalités de recherche de fuite. Cette présentation rend visibles les différences que masquerait un tableau limité au prix annuel.
Prime d’assurance de copropriété : calculer la quote-part
La cotisation collective relève généralement des charges de conservation et d’administration, réparties selon les quotes-parts prévues au règlement. Des particularités peuvent exister pour des bâtiments ou parties communes spéciales ; il faut donc utiliser la clé appropriée plutôt qu’un partage arbitraire par appartement.
Avec une prime annuelle de 1 200 euros et une quote-part de 250 millièmes sur la clé concernée, la contribution s’élève à 300 euros par an. Si les provisions sont trimestrielles, cela représente 75 euros à chaque appel correspondant.
Ce calcul est un exemple, non un tarif de référence. Le coût réel dépend notamment de la reconstruction, de la localisation, des activités présentes, des antécédents de sinistres et des protections retenues.
Un copropriétaire mécontent ne peut pas simplement suspendre le paiement de cette dépense. La contestation d’une décision d’assemblée obéit notamment aux conditions de l’article 42, avec un délai de deux mois suivant la notification du procès-verbal pour les opposants ou défaillants concernés.
Changer d’assureur sans créer de rupture de couverture
Avant toute résiliation, il faut vérifier la durée d’engagement, l’échéance et le préavis contractuel. Le syndicat étant une personne morale, les dispositifs protecteurs conçus pour les contrats personnels des consommateurs ne doivent pas être transposés automatiquement à sa police.
La nouvelle couverture doit prendre effet sans interruption et reprendre une description fidèle des risques. Une activité commerciale récemment installée, des travaux importants ou une modification des équipements doivent être examinés au regard des obligations déclaratives.
Les petites structures et la gestion bénévole ne dispensent pas d’assurance. Pour un syndic non professionnel, une garantie adaptée à sa responsabilité de gestion peut être utile, car la couverture des dommages causés par le bâtiment ne protège pas nécessairement ses erreurs personnelles.
La continuité de protection doit primer sur l’économie immédiate : une échéance oubliée peut exposer toute la collectivité bien au-delà du montant de la cotisation.
Sinistre en copropriété : déclarations, recherche de fuite et indemnisation
Une fuite apparaît au plafond de Claire un dimanche matin. Avant de discuter des responsabilités, elle doit limiter les dommages sans se mettre en danger, prévenir les personnes concernées et conserver des preuves ; l’origine exacte pourra être déterminée ensuite.
La recherche de responsabilité ne doit pas retarder les mesures conservatoires. En présence d’un incendie, d’un risque électrique ou d’un effondrement, l’intervention des secours et la mise en sécurité passent avant les démarches administratives.
Dégât des eaux : prévenir son assureur et le syndic
Claire photographie les traces, protège ses biens et contacte le voisin du dessus. Elle informe aussi le syndic lorsqu’une installation collective peut être en cause, puis déclare les dommages à son propre assureur sans attendre une conclusion définitive sur la provenance.
Le délai contractuel de déclaration ne peut généralement pas être inférieur à cinq jours ouvrés pour un sinistre ordinaire. Des règles particulières existent pour d’autres événements, notamment le vol et les catastrophes naturelles ; il faut donc consulter les dispositions correspondant au sinistre.
Le dossier doit distinguer les circonstances constatées des hypothèses. Écrire « écoulement observé près de la gaine technique » est plus utile que désigner prématurément un responsable, surtout lorsqu’une canalisation commune et un équipement privatif sont proches.
Le constat amiable dégât des eaux facilite la circulation des informations, mais il ne remplace pas la déclaration. Factures, photographies, devis et comptes rendus de recherche constituent les pièces essentielles pour décrire les pertes et suivre le traitement du dossier.
Convention IRSI : comprendre le rôle de l’assureur gestionnaire
La convention IRSI organise, sous ses conditions d’application, la gestion de certains dégâts des eaux et incendies impliquant des assureurs adhérents. Son champ concerne notamment des dommages matériels n’excédant pas 5 000 euros hors taxes par local sinistré, et non nécessairement pour tout l’événement.
La première tranche vise les dommages jusqu’à 1 600 euros hors taxes inclus ; la seconde concerne ceux dépassant ce montant jusqu’au plafond conventionnel. Les modalités d’évaluation, de prise en charge et de recours diffèrent entre ces niveaux.
L’assureur gestionnaire est souvent celui de l’occupant du local touché, mais des exceptions existent selon la situation du logement et son occupation. En seconde tranche, l’expertise pour compte commun facilite l’évaluation sans faire disparaître la distinction entre assureur gestionnaire et assureur chargé de l’indemnisation.
Il faut éviter une lecture trop simple : « mon assureur intervient » ne signifie pas que son assuré est responsable. Ces mécanismes organisent les relations entre compagnies et ne remplacent ni les droits légaux de la victime ni l’examen des garanties souscrites.
Recherche de fuite : séparer diagnostic, réparation et remise en état
Dans l’appartement de Claire, le professionnel découvre finalement une fuite sur une colonne collective. Le syndicat doit organiser la réparation de l’équipement commun, tandis que la prise en charge du diagnostic et des conséquences est examinée selon les contrats et les règles conventionnelles applicables.
La dépose nécessaire pour localiser l’écoulement peut obéir à un traitement distinct du remplacement de la conduite. Demander des factures détaillées évite de mélanger les investigations, la suppression de la cause et la réfection des revêtements.
Avant de refaire définitivement un plafond, il faut laisser sécher le support et permettre les constatations utiles. Les réparations urgentes restent possibles, mais leurs justificatifs doivent être conservés ; jeter immédiatement tous les biens endommagés peut compliquer l’évaluation.
Si une indemnité paraît insuffisante, l’assuré peut demander le détail du calcul, vérifier les plafonds et produire des devis contradictoires. Une réclamation écrite, puis les voies de recours adaptées au contrat et au demandeur, permettent de traiter le désaccord méthodiquement.
Un dossier précis accélère davantage le règlement qu’une attribution précipitée des torts : chaque dépense doit pouvoir être reliée à une cause, une preuve et une garantie.
Questions pratiques sur l’assurance habitation en copropriété
Les charges de copropriété remplacent-elles mon assurance habitation ?
Non. Elles financent notamment le contrat collectif, dont le périmètre dépend des garanties souscrites. Chaque copropriétaire doit disposer de sa responsabilité civile obligatoire, et la protection de son mobilier ou de ses aménagements nécessite des garanties adaptées.
Une canalisation encastrée est-elle forcément une partie commune ?
Non. Sa qualification dépend notamment des titres de copropriété, de sa fonction et des lots qu’elle dessert. Le seul fait qu’elle soit encastrée dans un mur ne permet pas d’attribuer la responsabilité au syndicat.
Qui paie lorsque la toiture provoque des dégâts dans mon appartement ?
Le syndicat doit organiser le traitement de l’élément commun concerné. La réparation de la toiture, les recherches et les dommages intérieurs peuvent relever de garanties différentes ; prévenez votre assureur et le syndic pour coordonner leur intervention.
Un logement vide doit-il rester assuré par son propriétaire ?
Oui. En copropriété, l’obligation de responsabilité civile du propriétaire demeure même sans locataire. Une assurance PNO adaptée permet aussi de couvrir certains dommages et doit tenir compte des conditions contractuelles liées à l’inoccupation.
Où vérifier les obligations légales d’assurance en copropriété ?
Les références principales sont les articles 9-1, 14 et 18 de la loi du 10 juillet 1965, l’article 7 g de la loi du 6 juillet 1989 et le Code des assurances. Ces textes sont consultables sur Légifrance ; le règlement de copropriété et les contrats précisent leur application à l’immeuble.